MERANTI - Kebijakan transfer ke daerah (TKD) pemerintah pusat kembali menjadi tekanan bagi fiskal Kabupaten Kepulauan Meranti.
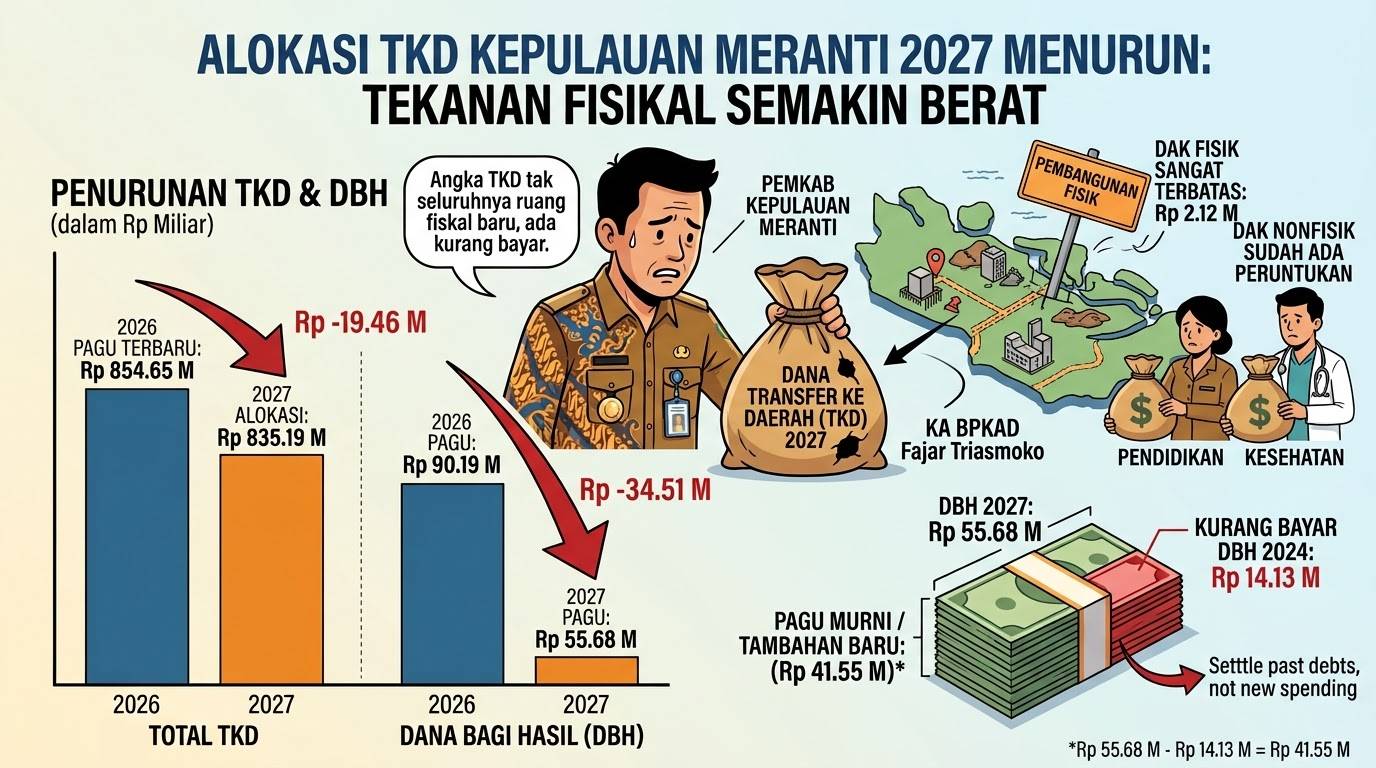
Alokasi TKD Meranti untuk 2027 hanya sekitar Rp835,19 miliar, turun Rp19,46 miliar dibandingkan pagu terbaru 2026 yang mencapai Rp854,65 miliar.
Tekanan terbesar berasal dari Dana Bagi Hasil (DBH). Alokasi DBH Meranti pada 2027 hanya sekitar Rp55,68 miliar, merosot Rp34,51 miliar dari pagu terbaru 2026 sebesar Rp90,19 miliar.
Penurunan tersebut menjadi persoalan serius bagi daerah yang masih memiliki ketergantungan tinggi terhadap dana transfer pemerintah pusat.
Sebab, ketika komponen transfer utama menyusut, kemampuan pemerintah daerah membiayai pelayanan publik dan program pembangunan ikut menghadapi tekanan.
Lebih ironis lagi, dari Rp55,68 miliar DBH yang tercantum dalam postur TKD 2027, sekitar Rp14,13 miliar merupakan kurang bayar DBH tahun 2024.
Artinya, tidak seluruh angka DBH tersebut dapat dibaca sebagai tambahan penerimaan baru yang memperlebar ruang fiskal Meranti.
Kepala Badan Pengelolaan Keuangan dan Aset Daerah (BPKAD) Kepulauan Meranti, Fajar Triasmoko mengingatkan, agar angka TKD tidak sekadar dilihat dari total nominalnya.
“Di dalam postur TKD itu ada juga komponen kurang bayar DBH. Jadi angka yang terlihat sebagai alokasi TKD tidak seluruhnya merupakan tambahan ruang fiskal baru bagi daerah,” kata Fajar, Senin (5/10/2026).
Persoalan utama yang perlu dicermati bukan sekadar penurunan TKD sebesar Rp19,46 miliar. Struktur di dalamnya menunjukkan tekanan yang lebih besar.
DBH yang turun Rp34,51 miliar dibandingkan pagu terbaru 2026 justru menjadi komponen dengan kontraksi paling dalam.
Di sisi lain, terdapat Rp14,13 miliar yang merupakan penyelesaian kurang bayar DBH 2024. Dana tersebut pada dasarnya merupakan hak daerah yang belum diterima pada tahun sebelumnya.
Dengan demikian, kemampuan fiskal Meranti pada 2027 tidak cukup dinilai hanya dengan membandingkan angka TKD antartahun.
“Karena itu, kita harus melihat mana yang benar-benar menjadi tambahan penerimaan dan mana yang merupakan penyelesaian kewajiban atau kurang bayar,” ujar Fajar.
Kondisi ini memperlihatkan bahwa persoalan transfer pusat bukan hanya soal berapa besar dana yang ditransfer, tetapi juga seberapa besar dana tersebut benar-benar bisa digunakan sebagai ruang fiskal baru oleh pemerintah daerah.
Secara keseluruhan, TKD Meranti 2027 terdiri atas DAU sekitar Rp586,62 miliar, DAK Nonfisik Rp158,53 miliar, DBH Rp55,68 miliar, Dana Desa Rp32,26 miliar, dan DAK Fisik sekitar Rp2,12 miliar.
DAU bertambah sekitar Rp4,03 miliar dibandingkan pagu terbaru 2026. DAK Nonfisik juga meningkat sekitar Rp9,76 miliar menjadi Rp158,53 miliar.
Namun, kenaikan tersebut belum mampu mengimbangi kontraksi DBH yang mencapai Rp34,51 miliar.
Di sinilah persoalan ruang fiskal daerah menjadi semakin jelas. Kenaikan DAU dan DAK Nonfisik tidak otomatis berarti pemerintah daerah memperoleh keleluasaan belanja yang lebih besar.
Sebagian DAK Nonfisik telah memiliki peruntukan tertentu, termasuk untuk mendukung sektor pendidikan dan kesehatan.
Dengan kata lain, dana tersebut tidak sepenuhnya dapat dialihkan untuk menutup kebutuhan belanja daerah lainnya.
Sementara itu, DAK Fisik Meranti 2027 hanya sekitar Rp2,12 miliar. Nilai tersebut membuat ruang pemerintah daerah untuk mengandalkan transfer pusat dalam pembiayaan pembangunan fisik menjadi semakin terbatas.
Bagi Meranti, situasi ini bukan sekadar persoalan teknis penyusunan APBD.
Ketika TKD menurun dan DBH terkontraksi cukup dalam, pemerintah daerah harus berhadapan dengan pilihan sulit, mempertahankan berbagai program, memangkas belanja, atau menunda sebagian agenda pembangunan.
Masalahnya, kemampuan daerah untuk mengganti penurunan transfer melalui pendapatan asli daerah (PAD) juga tidak bisa dilakukan secara instan.
Karena itu, kebijakan pengurangan transfer pusat berpotensi mempersempit ruang pemerintah kabupaten dalam memenuhi kebutuhan masyarakat apabila tidak diikuti penguatan kapasitas fiskal daerah.
Kondisi tersebut juga menunjukkan adanya persoalan struktural dalam hubungan keuangan pusat dan daerah.
Daerah yang masih bergantung pada TKD akan lebih rentan ketika pemerintah pusat melakukan efisiensi atau mengubah formula maupun besaran transfer.
Fajar mengakui kondisi tersebut harus menjadi pertimbangan utama dalam penyusunan APBD Meranti 2027.
“Yang perlu menjadi perhatian adalah bagaimana kita menyesuaikan belanja dengan kemampuan pendapatan yang tersedia,” pungkasnya.